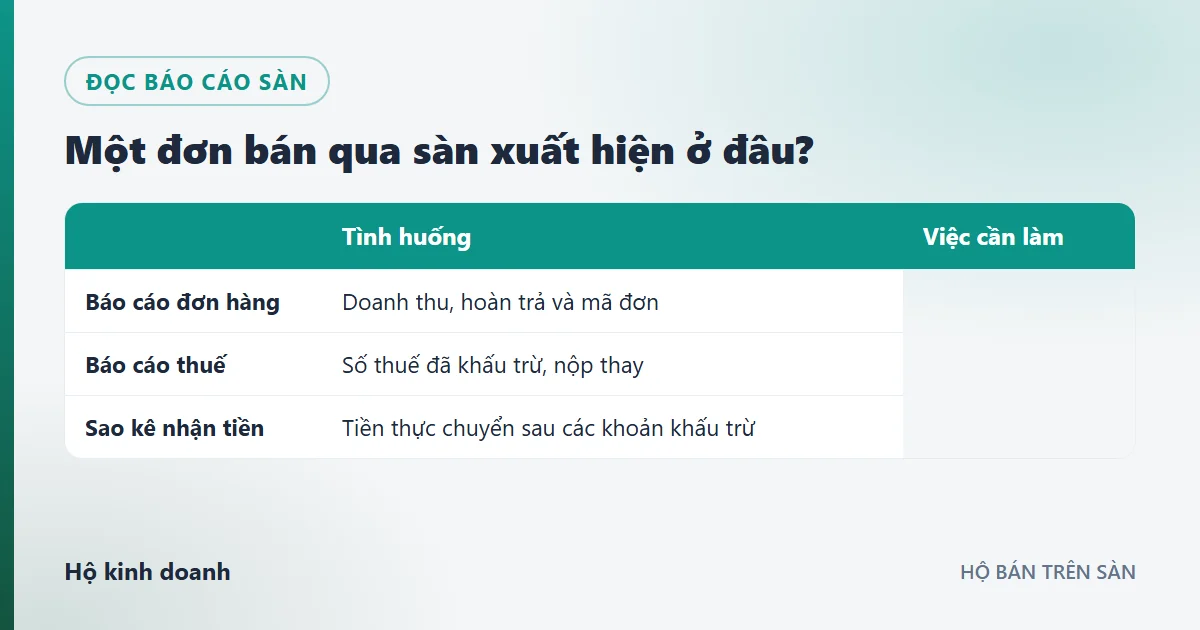
Sàn vừa chuyển tiền sau khi trừ phí, hoàn đơn và thuế. Đừng lấy số tiền về ngân hàng làm doanh thu ghi sổ. Hãy tải báo cáo đơn hàng và phần thuế sàn đã khấu trừ trong cùng kỳ, nối hai báo cáo theo mã đơn, rồi tách các đơn bán ở cửa hàng hoặc chốt ngoài sàn. Ba khoản cần giữ riêng là doanh thu, phí dịch vụ và thuế đã nộp thay.
Cục Thuế trả lời trên Báo Chính phủ ngày 21/07/2026 rằng khấu trừ theo giao dịch không thay đổi phương pháp tính thuế thu nhập cá nhân phải áp dụng cho cả năm. Số thuế thu nhập cá nhân sàn đã nộp thay được trừ khi xác định số phải nộp theo quyết toán. Bài này hướng dẫn chuẩn bị dữ liệu cho việc đối chiếu đó.
Bắt đầu từ báo cáo khấu trừ, không từ số tiền rút về
Mở phần báo cáo của tài khoản người bán và tìm bộ dữ liệu của kỳ cần kiểm: đơn hàng, thanh toán, phí, hoàn trả và thuế khấu trừ. Tên menu khác nhau theo nền tảng; bài chưa có tài liệu gốc đủ để chỉ một đường bấm dùng chung cho các sàn.
Một bộ đối chiếu dễ dùng cần có ngày giao dịch, mã đơn, doanh thu theo báo cáo, khoản hoàn trả, phí sàn, thuế giá trị gia tăng, thuế thu nhập cá nhân và tiền chuyển về. Đây là các cột đề xuất để theo dõi, không phải một mẫu tờ khai thuế mới.
Tách sàn, cửa hàng và các đơn chốt ngoài nền tảng
Đừng gộp mọi đơn có nguồn khách từ mạng xã hội vào nhóm “sàn đã nộp thay”. Với từng kênh, cần xác định giao dịch nào xuất hiện trong báo cáo khấu trừ và giao dịch nào hộ tự thu tiền. Một khách xem sản phẩm trên mạng rồi chuyển khoản trực tiếp cho cửa hàng không tự trở thành đơn đã được nền tảng khấu trừ.
Cục Thuế cũng hướng dẫn ngày 22/07/2026 rằng hộ có thể nhận tiền qua nhiều tài khoản hoặc ví điện tử, đồng thời phải thông báo các tài khoản liên quan đến kinh doanh và khai đủ doanh thu từ các kênh. Vì vậy, việc có tài khoản ngân hàng riêng cho từng sàn giúp đối chiếu nhưng không làm mất nghĩa vụ tổng hợp.
Làm một lần đối chiếu từ đơn hàng đến thuế đã nộp thay
- Chọn cùng khoảng thời gian cho báo cáo đơn hàng và báo cáo khấu trừ. Ghi rõ nếu báo cáo thanh toán dùng kỳ chốt khác.
- Ghép các dòng bằng mã đơn hoặc mã giao dịch của sàn. Đưa những dòng chưa ghép được sang danh sách chênh lệch.
- Tách riêng khoản phí, hàng hoàn và hai sắc thuế. Không gộp tất cả thành một khoản giảm doanh thu.
- So tiền chuyển về với sao kê, đánh dấu khoản còn nằm ở số dư người bán hoặc được chuyển ở kỳ sau theo dữ liệu sàn.
- Lưu báo cáo gốc, bản đối chiếu và câu trả lời xử lý chênh lệch cùng một kỳ.
Ví dụ, sàn hoàn tiền của một đơn ở kỳ sau trong khi doanh thu đã xuất hiện ở kỳ trước. Bản làm việc cần nối khoản hoàn về đúng đơn đó, ghi kỳ của từng báo cáo và giữ lý do điều chỉnh. Không xóa dòng bán ban đầu chỉ để tổng tiền bằng số dư ngân hàng.
Hộ còn phải khai gì sau khi sàn nộp thay?
Cần tách câu hỏi theo từng nghĩa vụ. Doanh thu ngoài phạm vi đã nộp thay vẫn phải được đưa vào hồ sơ xác định nghĩa vụ của hộ theo phương pháp áp dụng. Với thuế thu nhập cá nhân cả năm, kiểm hộ thuộc phương pháp nào và có phải quyết toán hay không; không dùng một dòng khấu trừ trên sàn để thay câu trả lời này.
Trong tình huống doanh thu năm trên 3 tỷ đến 50 tỷ mà Cục Thuế trả lời ngày 21/07/2026, hộ phải quyết toán thuế thu nhập cá nhân theo năm. Bài không suy rộng kết luận của tình huống đó cho mọi mức doanh thu hoặc tự đưa một tỷ lệ thuế chung cho các ngành hàng.
Nếu báo cáo sàn sai thông tin người bán hoặc thiếu khoản khấu trừ, lập yêu cầu xử lý theo mã đơn, kỳ và trường sai. Chỉ thay bản đối chiếu sau khi có dữ liệu sửa hoặc căn cứ rõ ràng; giữ cả bản trước sửa để giải thích chênh lệch.
Câu hỏi thường gặp
Sàn trừ phí có phải đã trừ thuế không?
Không thể xác định từ một dòng phí. Tìm phần báo cáo hoặc chứng từ ghi rõ loại thuế và số đã khấu trừ.
Có thể lấy tiền ngân hàng nhận được làm doanh thu?
Cần đối chiếu các khoản phí, hoàn trả, khấu trừ và kỳ chuyển tiền trước. Số thực nhận riêng lẻ chưa giải thích được toàn bộ doanh thu.
Đã nộp thay thì có bỏ doanh thu sàn khỏi sổ?
Không nên bỏ dữ liệu bán hàng. Giữ doanh thu và theo dõi riêng thuế đã nộp thay để xác định đúng nghĩa vụ còn lại.
Rà nguồn ngày 18/11/2026: trả lời của Cục Thuế trên Báo Chính phủ ngày 21/07/2026 về thuế cả năm của hộ bán trên sàn và ngày 22/07/2026 về tài khoản nhận tiền. Phạm vi bài là tổ chức dữ liệu, không thay tờ khai hoặc tính thuế cho một hộ cụ thể.